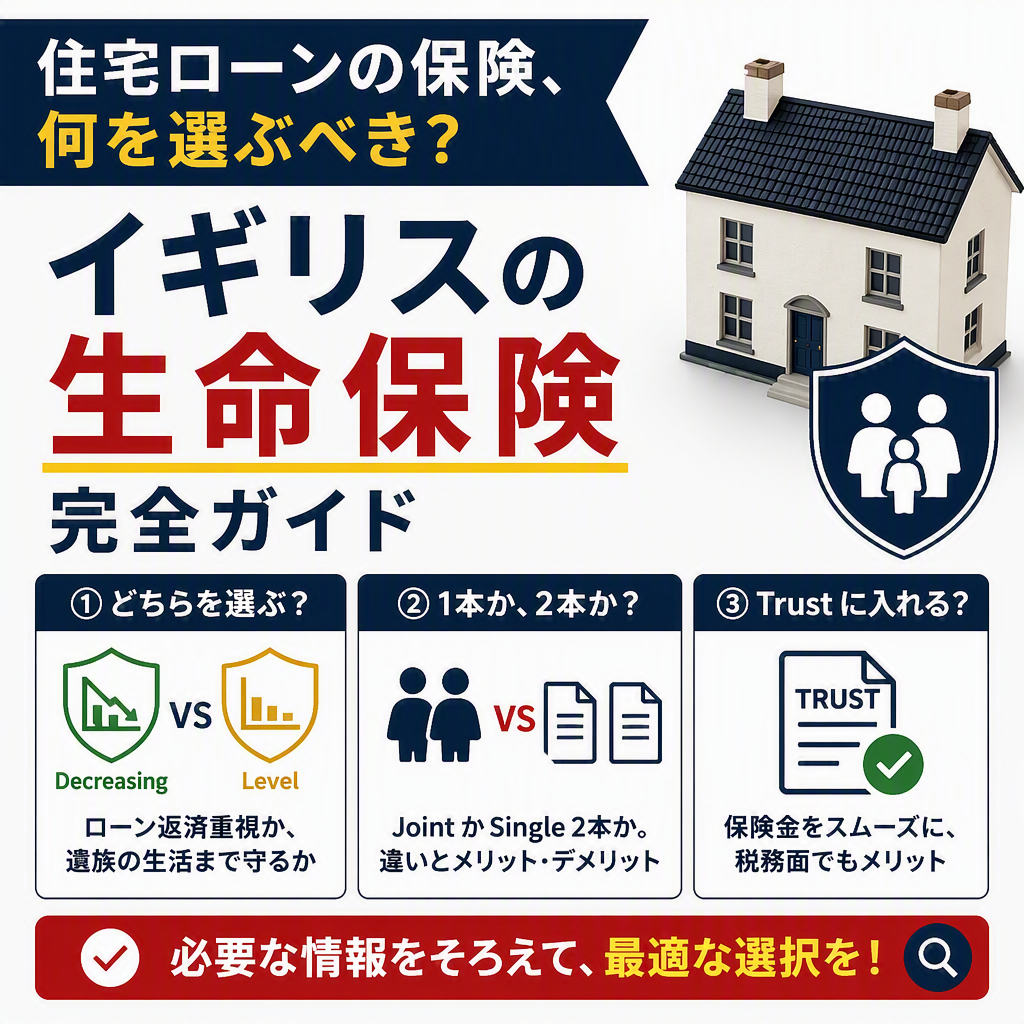
住宅ローンの手続きを進めていると、ほぼ確実に保険の提案が来ます。Mortgage Protection : 住宅ローンに紐づけた生命保険です。
日本では団体信用生命保険(団信)がローンに組み込まれていて、選択の余地がほとんどありません。イギリスには団信に相当する強制加入の仕組みがなく、自分で内容を選びます。 ここが大きく違います。
そして提案書は、たいてい月額いくら、という数字だけが目立つ形で来ます。私に届いた提案も、「掛け捨ての生命保険、35年、月£40〜45」という要約でした。
この情報だけでは判断できません。 何が足りないのかを整理します。
そもそも義務なのか
法的な義務ではありません。
- 生命保険(Life Cover):レンダーが条件にすることは通常なく、任意
- 建物保険(Buildings Insurance):これはほぼ確実にレンダーの条件になります。Exchange の時点から必要になるのが通例なので、忘れないでください
つまり、生命保険は「入らない」という選択肢もあります。ただし、片方が亡くなったときに残る債務を誰がどう負担するのか、という問いには答えを出す必要があります。
Level か Decreasing か
生命保険の設計には、大きく2種類あります。
Decreasing Term(逓減定期)
保険金額が、住宅ローンの残債の減り方に合わせて減っていくタイプ。
- 保険料が安い
- 保険金額は、一般的なRepayment Mortgageの残高減少を想定した契約上のスケジュールに沿って減っていく
- 実際の住宅ローン残高と完全に一致するとは限らない
- 保険期間の終了時には、保険金額もゼロになるか、ほぼゼロになる設計が一般的
Level Term(平準定期)
保険金額が、期間中ずっと一定のタイプ。
- 保険料は Decreasing より高い
- ローン残債が減っても保険金は減らないので、後半になるほど「ローン返済+余剰」が残る
- 遺族の生活費・子どもの教育費まで含めて考えるならこちら
どちらが正しいかは、保険の目的次第です。
- 「ローン返済を主な目的とする」場合は、Decreasingが有力な選択肢
- 「ローン返済に加えて、遺族の生活費や教育費も残したい」場合は、Levelや他の家族保障を含めて検討する
私に来た提案は Level でした。なぜ Level なのかの説明がなければ、それは提案ではなく商品の押し出しです。 目的を明確にした上で選ぶべきところです。
Joint Policy か、Single を2本か
ここが最も重要で、最も説明されない論点です。
Joint Life, First Death(一般的な「共同契約」)
- 1本の契約で、2人のどちらかが亡くなったときに保険金が支払われる
- 保険料は2本より安い
- 1回支払われたら、契約は終了する
Single Policy を2本
- それぞれを被保険者とする独立した契約を1本ずつ用意する
- 保険料の合計はJointより高くなることが多い
- 一方が死亡し、その人を被保険者とする契約から保険金が支払われても、もう一方の契約は原則として継続する
- その後、残された人も保険期間中に死亡し、契約条件を満たせば、残っている契約からも保険金が支払われます。同じ死亡について2回支払われるのではなく、それぞれの死亡について各契約から支払われる仕組みです。
- ただし、Decreasing Termの場合、2回目の保険金額は当初の金額ではなく、その死亡時点における契約上の金額になります。
Trust に入れる、という発想
日本人にはほぼ馴染みがない、しかしイギリスでは標準的な実務がこれです。
保険契約を Trust(信託) に入れる、という手続きがあります。多くの場合、設定費用はかかりません(保険会社が定型の Trust Deed を無料で用意しています)。
Trust に入れないとどうなるか
- Trustに入れていない保険では、契約者・被保険者・受取人などの契約構造によって、保険金が死亡者のEstateに支払われる場合があります。
- Estateに支払われる場合、保険会社からGrant of ProbateまたはLetters of Administrationなど、保険金を請求する権限の証明を求められることがあります。その場合、Trustから受託者へ支払われる契約と比べて、保険金の受け取りに時間がかかる可能性があります。
- また、保険金が死亡者のEstateに含まれる場合には、相続税を計算する際の遺産額に含まれる可能性があります。
- ただし、Joint Policyを含め、すべての契約が必ずこの扱いになるわけではありません。実際の扱いは、契約の所有者、支払先、Trustやassignmentの有無によって異なります。
Trust に入れるとどうなるか
- 適切にTrustを設定した場合、保険金は原則として死亡者のEstateではなく、受託者(Trustee)に支払われ、受託者から受益者(Beneficiary)に渡されます。
- この場合、通常は保険金の請求についてProbateを待つ必要がないため、Estateを通じて受け取る場合より早く支払われる可能性があります。これが実務上の大きな利点です。
- また、適切に設定されたTrust内の保険金は、通常、死亡者のEstateに含まれず、死亡者のEstateに対するInheritance Taxの計算から外れることが期待されます。ただし、Trustの種類、設定方法、保険料、受益者などによって税務上の扱いは異なるため、すべての場合に無条件で相続税の対象外になるとは限りません。
婚姻との関係
一点、補足しておきます。配偶者間の相続には、通常、相続税の免除(Spouse Exemption)があります。 したがって「結婚しているかどうか」は税務上の意味を持ちます。
しかし、Trust の価値は税だけではありません。
- 未婚のパートナーには配偶者免除が適用されません。この場合、Trust の税務上の意味は大きくなります
- 婚姻の有無に関わらず、Probate 回避の利点は共通です
つまり、「結婚するまで待つ」理由にはならない、というのが私の整理です。設定費用がかからないなら、加入時点で入れておけばよい。
ただし、Trust の内容(誰を受託者にするか、受益者をどう指定するか、Flexible Trust か固定か)は、個別の事情で変わります。 ここは保険会社の定型書式を無条件に使うのではなく、内容を理解した上で選ぶべきところです。
提案書に足りなかったこと
私に来た提案は「月£40〜45」でしたが、判断のためには次の情報が必要でした。
- 保険金額はいくらか。ローン残債と同額なのか、それ以上か
- Joint か Single 2本か。そしてその理由
- Trust に入れる前提か
- 既存の勤務先の福利厚生(Group Life / Death in Service、Income Protection)を織り込んでいるか
4つ目が特に重要です。多くの企業は、年収の2〜4倍程度の Death in Service 給付を提供しています。これを勘定に入れずに保険金額を決めると、必要以上の保険料を払い続けることになります。
ただし注意点があります。Death in Service は、その会社に在籍している間だけの給付です。 転職・退職すれば消えます。勤務先の給付を全額差し引くのは危険で、「一部を織り込む」のが現実的です。特に、独立や転職の可能性があるなら、勤務先の給付への依存度は低めに見積もるべきでしょう。
Critical Illness と Income Protection
生命保険とセットでよく提案される2つにも触れておきます。
Critical Illness Cover(重大疾病保険)
指定された重大な疾病と診断された場合に一時金が支払われるもの。保険料は生命保険より大幅に高くなります。
判断のポイントは、契約ごとに「どの疾病が、どの重症度で」対象になるかが大きく違うこと。安い商品は対象が狭い。保険料の比較だけでは意味がありません。
Income Protection(所得補償保険)
病気・怪我で働けなくなった場合に、毎月一定額が支払われるもの。統計的に見れば、現役期間中に死亡する確率より、長期間働けなくなる確率のほうが高いとされます。その意味で、Income Protection のほうが実は優先度が高いという議論は成り立ちます。
ここでも、勤務先の Sick Pay と Group Income Protection の内容を先に確認するのが順序です。手厚い制度があるなら、免責期間(Deferred Period)を長めに設定して保険料を下げられます。
まとめ
- イギリスには日本の団信と同じ一般的な強制加入制度はなく、生命保険への加入は通常任意。建物保険は法的義務ではないが、住宅ローン契約上の条件となるのが一般的
- Decreasingは主にローン残高の減少を想定した保障、Levelは一定額の保障。ただし、実際の残債と保険金額が常に一致するとは限らない
- Joint Life First Deathは通常1回の支払いで終了する。Singleを2本用意した場合は、一方の支払い後も、もう一方の契約が原則として継続する
- Trustを適切に設定すると、保険金についてProbateを待たずに請求できる可能性があり、相続税上の利点を得られる場合もある。ただし、契約形態やTrustの内容によって扱いは異なる
- 勤務先のDeath in Service、Sick Pay、Income Protectionも確認する。ただし、転職・退職によって保障がなくなる可能性がある
- 提案書では月額保険料だけでなく、保険金額、保障期間、Level/Decreasing、Joint/Single、Trust、既存保障、除外条件を確認する
次回は、いよいよ購入にかかる総額の話です。頭金以外に、実際いくらの現金が必要だったのかを全部書きます。
本記事は筆者個人の体験と公開情報に基づくもので、保険・金融商品・税務の助言ではありません。保険商品の内容、相続税の取り扱い、Trust の設計は個別の事情により大きく異なります。実際の加入にあたっては FCA 登録の助言者、Trust については Solicitor にご相談ください。
コメント